10月も残りわずかとなり、秋の深まりを感じる季節になりました。朝晩の冷え込みも少しずつ増し、温かい飲み物が恋しくなる頃ですね。
れから冬に向かって、家の中で過ごす時間も長くなります。そんな季節だからこそ、家族が暖かく、心地よく暮らせる住まいの大切さを改めて感じます。
2回シリーズの2回目です
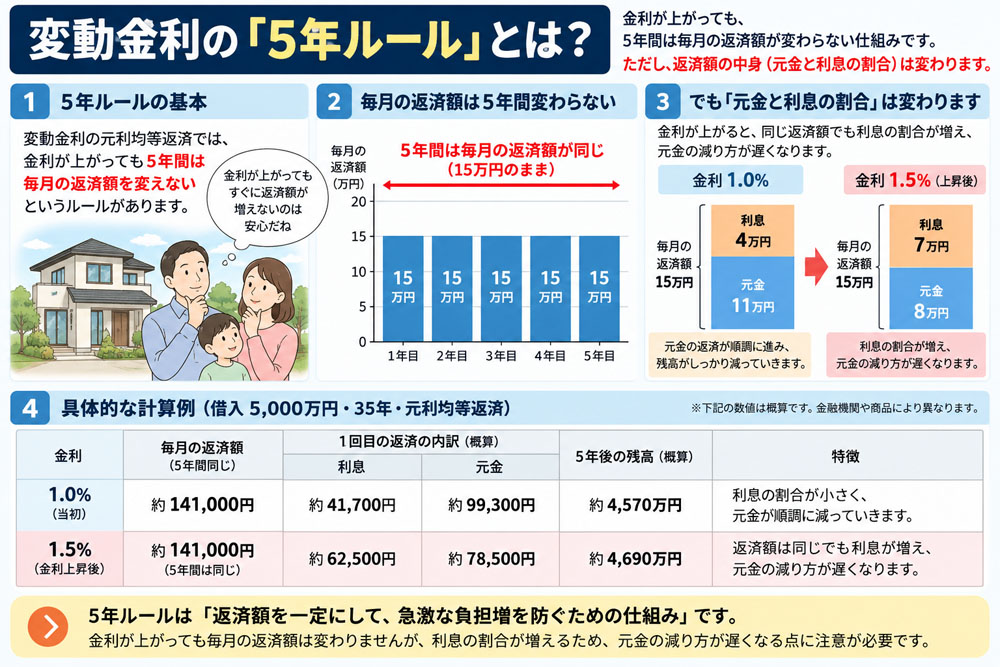
前回は、変動金利の「5年ルール」についてご紹介しました。
今回は、その続きとなる125%ルール」です。
名前だけ聞くと少し難しそうですが、仕組み自体はそれほど複雑ではありません。
■5年後、返済額はいくらでも上がるわけではない
5年ルールによって一定期間据え置かれていた毎月返済額は、見直し時期になると、その時点の金利や残高などをもとに再計算されます。
しかし、金利が大きく上昇していた場合、返済額が一気に増えてしまうと家計への負担が大きくなります。
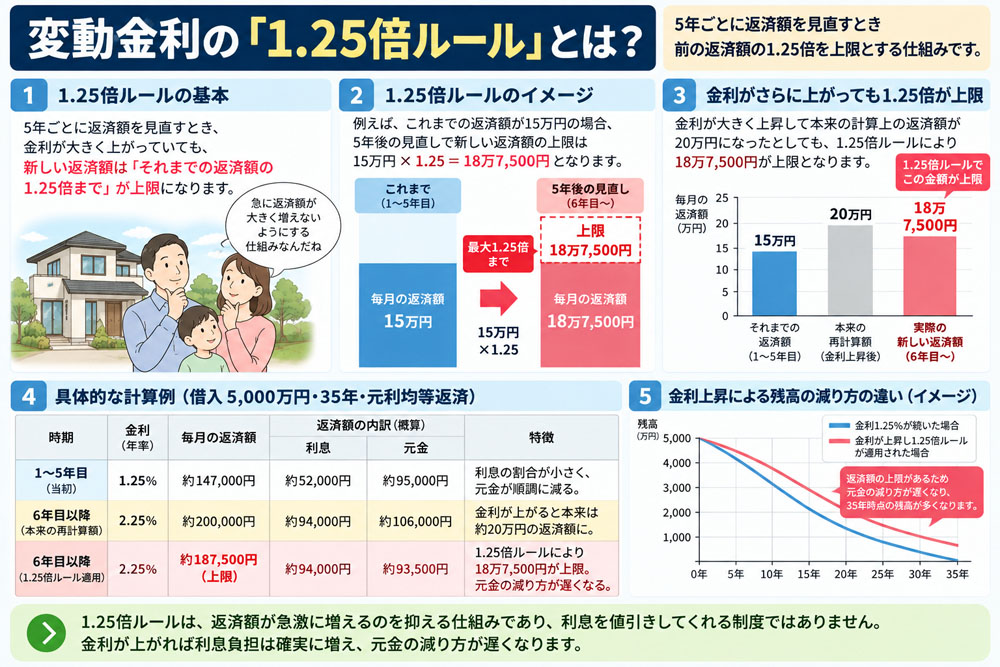
そこで設けられているのが「125%ルール」です。
例えば、それまでの返済額が月15万円なら、
15万円×1.25=18万7,500円
です。
対象となる住宅ローンでは、金利が大きく上昇していても、見直し後の返済額は原則として、この18万7,500円が上限になります。
5年目までの返済額 本来の再計算額 見直し後
150,000円 160,000円 160,000円
150,000円 180,000円 180,000円
150,000円 200,000円 187,500円
■では、超えた分は払わなくていい?
ここが一番大切です。
125%ルールは、利息を値引きしてくれる制度ではありません。
あくまでも毎月返済額が急激に増えるのを抑える仕組みです。
金利が上昇すれば利息負担そのものは増えます。返済額に上限があることで元金の返済が遅くなり、極端な金利上昇の場合には、利息を払い切れず「未払利息」が発生する可能性もあります。
ですから、
「125%以上にはならないから安心」
と考えるのではなく、
「急激に家計負担が増えないよう、時間をかけて調整する仕組み」
と考えた方が分かりやすいでしょう。
■住宅ローンは「今払えるか」だけで考えない
これから家を建てる方に私がお伝えしたいのは、変動金利を必要以上に怖がることでも、反対に「金利が低いから変動金利で大丈夫」と考えることでもありません。
大切なのは、金利が1%上がったらどうなるか、2%ならどうなるかを住宅を建てる前に確認しておくことです。
住宅ローンは35年間付き合う大きな買い物です。
水野建築では、住宅ローンについても「借りられる金額」だけではなく、家を建てた後も無理なく、安心して暮らしていける金額なのかを一緒に考えることが大切だと思っています。
多治見市小泉町Mさま邸の声はコチラです
土岐市駄知町T様邸性能向上リノベーション工事のお客様の声はコチラです
多治見市笠原町K様邸性能向上リノベーション工事のお客様の声はコチラです
お陰様で創立61周年を迎える事が出来ました。
岐阜県土岐市、注文住宅&省エネ・快適・健康リフォーム工事の水野建築でした。
松尾式設計研修プログラム受講して実践しています。
水野建築は、ZEHビルダー★★★★(四つ星)です
「ハウス・オブ・ザ・イヤー・イン・エナジー2019」優秀賞を受賞しました。
今日も最後までお読みいただき、ありがとうございます♪
「住いの相談」はいつでも行っていますので、お気軽にお問い合わせ下さい